SPARTAN TI
Encargos sociais na construção civil: como calcular para horista e mensalista
Encargos sociais são o percentual que se soma ao salário para chegar ao custo real da mão de obra: as contribuições sobre a folha (INSS, FGTS e as destinadas a terceiros) e os direitos trabalhistas que a empresa paga sem receber serviço em troca, como férias, 13º, repouso semanal, feriados e aviso prévio. Na construção civil, esse percentual passa de 100% para o trabalhador horista. Errar para baixo é o jeito mais rápido de orçar uma obra no prejuízo sem perceber.
Este guia explica os grupos A, B, C e D usados pela SINAPI, por que horista e mensalista têm percentuais tão diferentes, o que mudou com a desoneração em 2026, de onde a CAIXA tira cada número e como montar o custo-hora de uma função. Os percentuais de exemplo são da tabela oficial da SINAPI para o Espírito Santo, com vigência a partir de janeiro de 2026, publicada no livro SINAPI – Cálculos e Parâmetros, 8ª edição. Para fazer a conta com os seus números, use a calculadora de encargos sociais.
Horista e mensalista: por que a diferença é tão grande
O horista recebe pelas horas trabalhadas. Domingos, feriados e dias de chuva são remunerados, mas não produzem, então o custo deles precisa ser espalhado sobre as horas efetivamente trabalhadas. É isso que o grupo B faz. O mensalista (engenheiro, técnico, administrativo, equipe de administração local) já tem repouso e feriados embutidos no salário do mês: para ele, esses itens “não incidem”, e o percentual total cai.
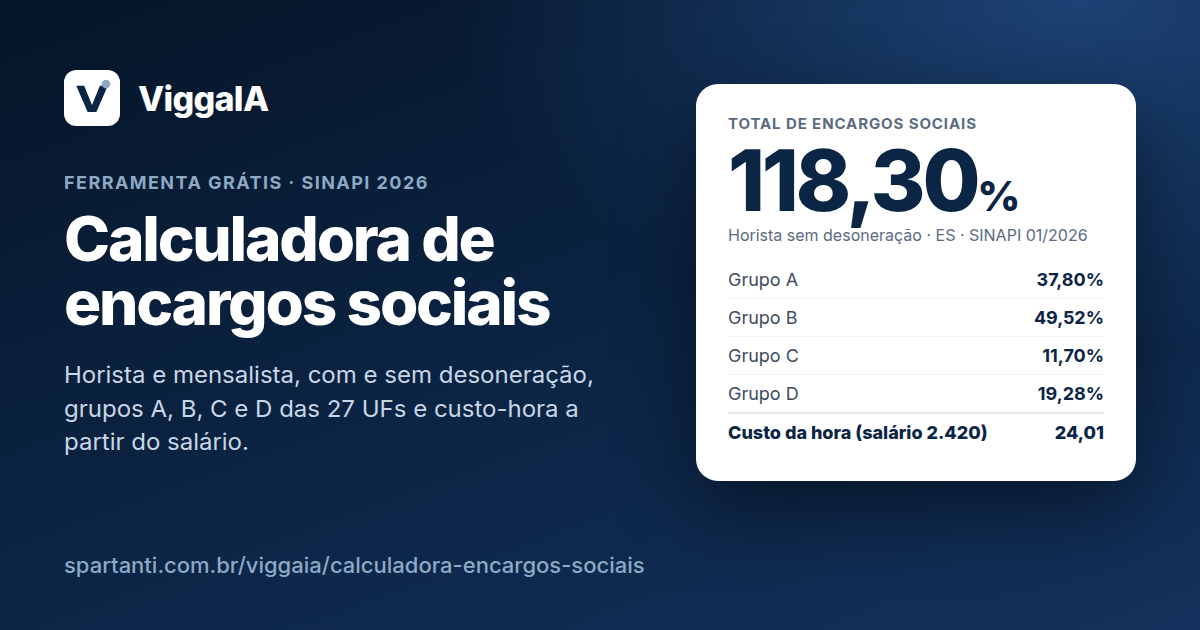
Na SINAPI do Espírito Santo de 2026, sem desoneração, o horista fica em 118,30% e o mensalista em 73,85%. Com desoneração, 102,22% e 61,06%. Na prática, para cada R$ 100,00 de salário de um horista, a empresa gasta mais R$ 118,30 em encargos.
Grupo A: encargos sociais básicos
São contribuições definidas em lei ou em convenção coletiva, que incidem diretamente sobre a remuneração. Na tabela do Espírito Santo de 2026, iguais para horista e mensalista:
| Código | Encargo | Sem desoneração | Com desoneração |
|---|---|---|---|
| A1 | INSS patronal | 20,00% | 10,00% |
| A2 | SESI | 1,50% | 1,50% |
| A3 | SENAI | 1,00% | 1,00% |
| A4 | INCRA | 0,20% | 0,20% |
| A5 | SEBRAE | 0,60% | 0,60% |
| A6 | Salário-educação | 2,50% | 2,50% |
| A7 | Seguro contra acidentes de trabalho (RAT) | 3,00% | 3,00% |
| A8 | FGTS | 8,00% | 8,00% |
| A9 | SECONCI | 1,00% | 1,00% |
| Total do grupo A | 37,80% | 27,80% |
Três observações práticas. O RAT (antigo SAT) varia de 1% a 3% conforme o grau de risco da atividade e é ajustado pelo FAP de cada empresa; a SINAPI adota 3%. O SECONCI, serviço social da indústria da construção, depende da convenção coletiva de cada local; a tabela capixaba de 2026 considera 1%. E empresas do Simples Nacional são dispensadas das contribuições a terceiros (SESI, SENAI, SEBRAE, INCRA e salário-educação), pelo art. 13, § 3º, da Lei Complementar 123/2006: na tabela delas, esses itens saem. O Acórdão 2622/2013 do TCU (item 9.3.2.5) pede que os editais exijam isso das licitantes optantes pelo Simples.
Grupo B: direitos que recebem a incidência do grupo A
São os dias pagos e não trabalhados e os direitos trabalhistas sobre os quais também incidem INSS, FGTS e as demais contribuições do grupo A. Os percentuais do grupo B são os mesmos com e sem desoneração:
| Código | Encargo | Horista | Mensalista |
|---|---|---|---|
| B1 | Repouso semanal remunerado | 17,78% | não incide |
| B2 | Feriados | 4,28% | não incide |
| B3 | Auxílio-enfermidade | 0,89% | 0,67% |
| B4 | 13º salário | 11,08% | 8,31% |
| B5 | Licença-paternidade | 0,07% | 0,05% |
| B6 | Faltas justificadas | 0,74% | 0,56% |
| B7 | Dias de chuva | 1,47% | não incide |
| B8 | Auxílio-acidente de trabalho | 0,03% | 0,02% |
| B9 | Férias gozadas, com o adicional de 1/3 | 13,14% | 9,85% |
| B10 | Salário-maternidade | 0,04% | 0,03% |
| Total do grupo B | 49,52% | 19,49% |
Como a CAIXA chega nesses números
Desde a 8ª edição do livro de Cálculos e Parâmetros, a SINAPI calcula esses encargos em dias, e não mais em horas: cada item vira uma quantidade de dias pagos e não trabalhados por ano, dividida pelos dias efetivamente trabalhados. O exemplo do próprio livro, para as férias, usa a duração média de emprego de 15,26 meses (o dado de São Paulo, tirado do CAGED):
- 30 dias de férias, anualizados pela duração média do contrato: 30 × 12 ÷ 15,26 = 23,59 dias por ano;
- adicional de 1/3 sobre esses dias: 7,86 dias;
- dias efetivamente trabalhados no ano: 365,25 dias menos 93,65 dias pagos e não trabalhados = 271,60 dias;
- impacto das férias: (23,59 + 7,86) ÷ 271,60 = 11,58%.
O mesmo raciocínio vale para domingos, feriados (pelo calendário da praça de referência), dias de chuva (com dados do INMET para cada estado), faltas e licenças. Por isso os percentuais mudam de um estado para outro: feriados, chuva, rotatividade e duração média do emprego são diferentes. No Espírito Santo, a SINAPI considera taxa de rotatividade de 88,66% e duração média do emprego de 13,53 meses; contratos mais curtos ajudam a explicar férias gozadas de 13,14%, acima dos 11,58% do exemplo.
Grupo C: encargos que não recebem a incidência do grupo A
São verbas indenizatórias, pagas na rescisão, sobre as quais não incidem as contribuições do grupo A:
| Código | Encargo | Horista | Mensalista |
|---|---|---|---|
| C1 | Aviso prévio indenizado | 6,22% | 4,67% |
| C2 | Aviso prévio trabalhado | 0,16% | 0,12% |
| C3 | Férias indenizadas | 2,14% | 1,60% |
| C4 | Depósito por despedida sem justa causa | 2,66% | 1,99% |
| C5 | Indenização adicional | 0,52% | 0,39% |
| Total do grupo C | 11,70% | 8,77% |
O depósito por despedida sem justa causa é a multa de 40% sobre o saldo do FGTS. A indenização adicional é o salário extra devido a quem é demitido sem justa causa nos 30 dias que antecedem a data-base da categoria (Lei 7.238/1984). Esses percentuais dependem muito da rotatividade: na construção, com contratos curtos e demissões ao fim de cada etapa, eles pesam mais do que em outros setores.
Grupo D: as reincidências
O grupo D corrige um efeito em cascata: os encargos do grupo A também incidem sobre os pagamentos do grupo B (o 13º e as férias pagam INSS e FGTS, por exemplo). A SINAPI calcula dois itens:
- D1 — reincidência do grupo A sobre o grupo B: A × B. Sem desoneração, no horista do Espírito Santo, 37,80% × 49,52% = 18,72%; no mensalista, 37,80% × 19,49% = 7,37%.
- D2 — reincidência do grupo A sobre o aviso prévio trabalhado e do FGTS sobre o aviso prévio indenizado: (8% × 6,22%) + (37,80% × 0,16%) = 0,56% no horista sem desoneração.
Na desoneração há um detalhe de 2025 a 2027: a contribuição sobre a folha não incide sobre o 13º salário (Lei 14.973/2024). Por isso o D1 desonerado do horista é (27,80% × 49,52%) − (10% × 11,08%) = 13,77% − 1,11% = 12,66%. O grupo D é sempre calculado a partir dos outros, nunca digitado: se alguém mudar o grupo A ou o B, ele precisa mudar junto.
A tabela completa da SINAPI no Espírito Santo em 2026
| Grupo | Horista sem desoneração | Mensalista sem desoneração | Horista com desoneração | Mensalista com desoneração |
|---|---|---|---|---|
| A | 37,80% | 37,80% | 27,80% | 27,80% |
| B | 49,52% | 19,49% | 49,52% | 19,49% |
| C | 11,70% | 8,77% | 11,70% | 8,77% |
| D | 19,28% | 7,79% | 13,20% | 5,00% |
| Total | 118,30% | 73,85% | 102,22% | 61,06% |
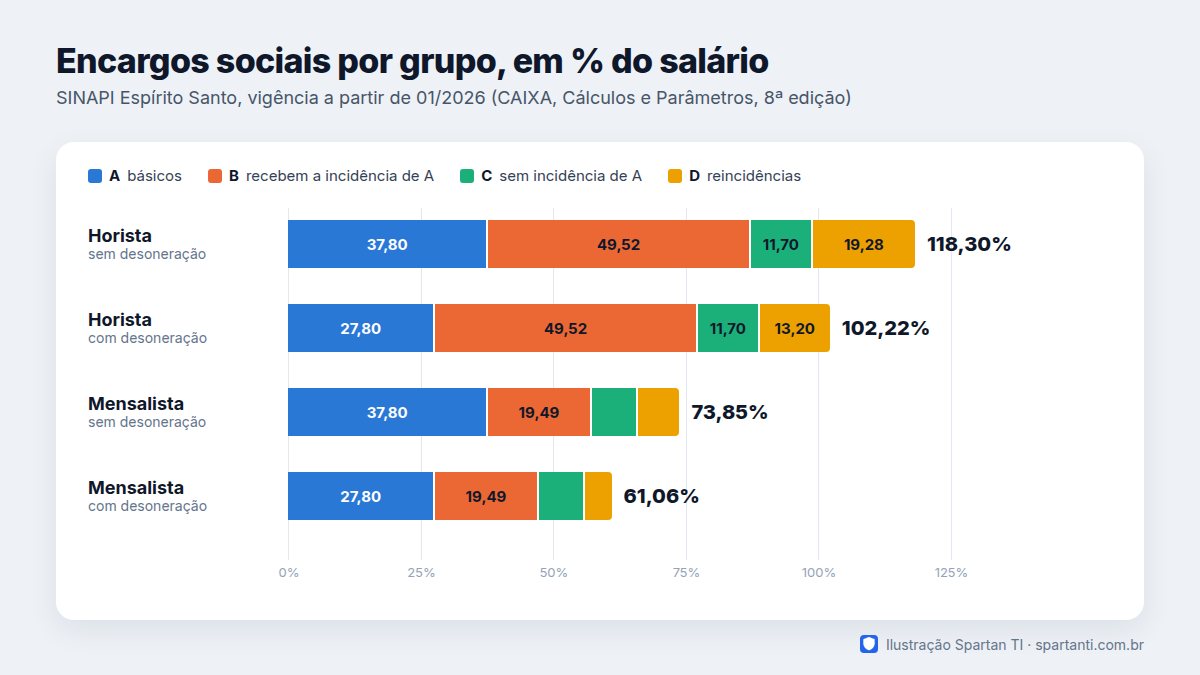
Cada estado tem a sua tabela no apêndice do livro. Use sempre a da UF da obra e a do ano do orçamento: tabelas antigas, com INSS zero na coluna desonerada, não valem para 2026.
Com ou sem desoneração: como comparar em 2026
Com desoneração, os encargos caem 16,08 pontos no horista do Espírito Santo (de 118,30% para 102,22%) e 12,79 pontos no mensalista. Em troca, a empresa recolhe a CPRB de 2,7% sobre a receita bruta, que entra nos tributos do BDI. Qual cenário dá o menor preço depende de quanto a mão de obra pesa na obra.
Um exemplo: obra com R$ 1.400.000,00 de materiais, equipamentos e demais custos diretos e R$ 500.000,00 de salários-base de horistas, com o BDI médio de edificações do TCU (22,88% sem desoneração e 26,52% com a CPRB de 2,7%; o cálculo está em como calcular o BDI de obra pelo Acórdão TCU 2622/2013):
| Cenário | Mão de obra com encargos | Custo direto | Preço com BDI |
|---|---|---|---|
| Sem desoneração (118,30%) | R$ 1.091.500,00 | R$ 2.491.500,00 | R$ 3.061.488,99 |
| Com desoneração (102,22%) | R$ 1.011.100,00 | R$ 2.411.100,00 | R$ 3.050.455,10 |
Nesse caso, a desoneração sai cerca de R$ 11 mil mais barata. Refazendo a conta com outros pesos, o ponto de equilíbrio fica perto de salários-base de horistas equivalentes a 14,6% do preço: acima disso, a desoneração tende a compensar; abaixo, não. É uma simplificação (mensalistas também têm encargos menores na desoneração, o que favorece esse cenário), mas mostra o que importa: compare preços totais, não percentuais isolados.
Lembre que a opção pela desoneração é da empresa, vale para o ano inteiro e é manifestada com o recolhimento da contribuição de janeiro. Em licitação, o orçamento de referência do órgão adota um dos cenários, e cada licitante formula a proposta conforme o próprio regime.
Convenção coletiva: o que entra e o que fica de fora
A convenção coletiva de trabalho da região define o piso de cada função, adicionais, horas extras, café da manhã, almoço, cesta básica, transporte e seguro de vida. Parte disso afeta os encargos (o SECONCI, por exemplo, e a data-base que define a indenização adicional), mas a maior parte não entra no percentual de encargos sociais. Na SINAPI, alimentação, transporte, EPI, ferramentas, exames médicos, seguro de vida e cursos de capacitação são encargos complementares, calculados em reais por hora a partir das convenções estaduais e somados ao custo da mão de obra separadamente. A partir de 2026, a CAIXA passou a calcular esses itens pelas horas efetivamente trabalhadas, alinhada à nova conta dos encargos sociais.
Adicionais de insalubridade, periculosidade e noturno também não são encargos: fazem parte da remuneração e entram na base sobre a qual os encargos incidem. Confundir as coisas leva a contar duas vezes, ou a não contar.
Exemplo: custo-hora de um pedreiro
Premissas ilustrativas: salário de R$ 2.420,00 por mês para 220 horas mensais, ou R$ 11,00 por hora (use o piso da convenção da sua região). Com os encargos da SINAPI do Espírito Santo de 2026:
- Sem desoneração: R$ 11,00 × (1 + 1,1830) = R$ 11,00 × 2,1830 = R$ 24,01 por hora.
- Com desoneração: R$ 11,00 × 2,0222 = R$ 22,24 por hora.
A esse valor somam-se os encargos complementares (alimentação, transporte, EPI, ferramentas, exames e seguro), em reais por hora, conforme a convenção e a tabela de encargos complementares do estado. Só então se tem o custo-hora que entra nas composições.
Para um mensalista, a lógica é a mesma sobre o salário do mês. Um engenheiro com salário de R$ 12.000,00 custa R$ 12.000,00 × 1,7385 = R$ 20.862,00 por mês sem desoneração, ou R$ 12.000,00 × 1,6106 = R$ 19.327,20 com desoneração, antes de benefícios.
Como montar a sua tabela, passo a passo
- Defina o regime de cada função: horista para a produção, mensalista para a equipe técnica e administrativa.
- Parta da tabela SINAPI da UF da obra, no ano do orçamento.
- Ajuste o que é da empresa: RAT pelo FAP, SECONCI conforme a convenção e rotatividade própria, se houver dados confiáveis.
- Escolha o cenário de desoneração e confira com a contabilidade a opção da empresa para o ano.
- Se a empresa for do Simples Nacional, retire as contribuições a terceiros.
- Calcule o grupo D a partir de A, B e C, sem digitar o resultado.
- Some os encargos complementares em reais por hora, à parte.
- Registre no orçamento a fonte e a data da tabela, para quem auditar depois.
Encargos sociais no ViggaIA
No ViggaIA, a tabela de encargos sociais é da empresa: grupos A, B e C em quatro colunas (horista e mensalista, com e sem desoneração) e o grupo D calculado sozinho, pela reincidência do grupo A sobre o B e do FGTS sobre o aviso prévio indenizado. O total de cada coluna alimenta o custo-hora das funções no orçamento por equipes, e os orçamentos já gravados guardam o percentual da época até o usuário pedir a atualização. Mais sobre o fluxo em software de orçamento de obras com SINAPI e em orçamento de obra com IA. Para conferir a conta, use a calculadora de encargos sociais.
Fontes
- CAIXA, SINAPI – Cálculos e Parâmetros, 8ª edição, atualizada em fevereiro de 2026: capítulo 1 (encargos sociais), capítulo 2 (encargos complementares) e Apêndice 8 (Espírito Santo, vigência a partir de 01/2026).
- Lei 14.973/2024 (transição da desoneração), Lei 12.546/2011 (CPRB) e Lei 8.212/1991, art. 22 (contribuição patronal).
- Lei Complementar 123/2006, art. 13, § 3º, e TCU, Acórdão 2622/2013 – Plenário, item 9.3.2.5.
- Lei 7.238/1984 (indenização adicional).
Perguntas frequentes
Qual o percentual de encargos sociais na construção civil em 2026?
Depende do estado, do regime e da desoneração. Na SINAPI do Espírito Santo de 2026, o horista fica em 118,30% sem desoneração e 102,22% com desoneração; o mensalista, em 73,85% e 61,06%. Outros estados têm valores próximos, mas diferentes.
Por que o encargo do horista passa de 100%?
Porque o horista recebe por hora trabalhada, e os dias pagos e não trabalhados (domingos, feriados, chuva, férias e 13º) são espalhados sobre as horas efetivas. Só o grupo B passa de 49% no Espírito Santo, e sobre ele ainda incidem as contribuições do grupo A.
O que mudou com a desoneração em 2026?
Pela Lei 14.973/2024, quem optou pela desoneração paga em 2026 INSS patronal de 10% sobre a folha, em vez de 20%, mais a CPRB de 2,7% sobre a receita bruta na construção civil. Em 2027 serão 15% e 1,8%, e em 2028 a desoneração acaba.
Vale-transporte e alimentação entram nos encargos sociais?
Não. Na SINAPI, alimentação, transporte, EPI, ferramentas, exames médicos, seguro de vida e cursos de capacitação são encargos complementares, calculados em reais por hora a partir das convenções coletivas e somados à parte.
Empresa do Simples Nacional usa a mesma tabela?
Não. Empresas do Simples Nacional são dispensadas das contribuições a terceiros (SESI, SENAI, SEBRAE, INCRA e salário-educação), que devem sair da tabela. O TCU orienta que os editais exijam isso das licitantes optantes pelo Simples.
Onde encontro a tabela oficial de encargos da SINAPI?
No livro SINAPI – Cálculos e Parâmetros, publicado pela CAIXA, que traz em apêndice as tabelas de encargos sociais e complementares de cada estado. A tabela é revisada todo ano, considerando as convenções coletivas homologadas.