SPARTAN TI
Como calcular o BDI de obra pelo Acórdão TCU 2622/2013
O BDI (Benefícios e Despesas Indiretas, também chamado de Bonificação e Despesas Indiretas) é o percentual que transforma o custo direto de uma obra em preço de venda. Ele cobre o que não aparece nas composições de serviço, como a administração central da empresa, seguros, garantias, riscos, despesas financeiras e tributos sobre o faturamento, além do lucro. Errar o BDI para baixo come a margem; errar para cima tira a empresa da disputa ou vira apontamento de sobrepreço numa auditoria.
Para obras públicas, a principal referência é o Acórdão 2622/2013 do Plenário do Tribunal de Contas da União, julgado em 25 de setembro de 2013 (processo TC 036.076/2011-2), que fixou faixas de BDI por tipo de obra e substituiu os referenciais dos Acórdãos 325/2007 e 2.369/2011. Mesmo em obra privada, onde não há obrigação de seguir o tribunal, essas faixas viraram a régua do mercado. Neste guia você vai ver a fórmula, cada parcela, as faixas conferidas no texto do acórdão, um exemplo numérico completo e os erros que mais aparecem em planilhas. Se quiser só fazer a conta, use a calculadora de BDI.
O que o BDI cobre e o que fica fora
O preço de venda de um serviço é PV = CD × (1 + BDI), em que CD é o custo direto: materiais, mão de obra com encargos sociais e equipamentos, apropriados nas composições de cada serviço. O BDI entra por cima de tudo, como um multiplicador único, ou dois, quando há BDI diferenciado.
O Decreto 7.983/2013, que regula os orçamentos de obras com recursos da União, exige no art. 9º que a composição do BDI evidencie, no mínimo: a taxa de rateio da administração central; os percentuais de tributos incidentes sobre o preço do serviço, “excluídos aqueles de natureza direta e personalística que oneram o contratado”; a taxa de risco, seguro e garantia do empreendimento; e a taxa de lucro. A Lei 14.133/2021 manteve a lógica: no art. 23, § 2º, o valor estimado de obras e serviços de engenharia é formado pelos custos de referência (SINAPI ou SICRO), “acrescido do percentual de Benefícios e Despesas Indiretas (BDI) de referência e dos Encargos Sociais (ES) cabíveis”.
Ficam fora do BDI:
- IRPJ e CSLL. A Súmula 254/2010 do TCU diz que esses tributos “não se consubstanciam em despesa indireta passível de inclusão na taxa de Bonificações e Despesas Indiretas”, por serem de natureza direta e personalística.
- Administração local, canteiro e mobilização. O próprio Acórdão 2622/2013 orienta discriminar esses custos na planilha de custos diretos, porque podem ser identificados, medidos e pagos individualmente.
- Encargos sociais. Vão no custo da mão de obra, dentro das composições. O cálculo está em encargos sociais na construção civil: horista e mensalista.
A fórmula do BDI pelo TCU
A fórmula adotada pelo TCU desde o Acórdão 2.369/2011, e mantida no 2622/2013, é:
BDI = [(1 + AC + S + R + G) × (1 + DF) × (1 + L) ÷ (1 − T)] − 1
- AC — administração central: a parte das despesas do escritório central (diretoria, compras, contabilidade, aluguel, sistemas) rateada para a obra;
- S e G — seguros e garantias (o acórdão apresenta os dois somados);
- R — riscos: imprevistos que não estão nos custos diretos nem cobertos por seguro;
- DF — despesas financeiras: o custo de financiar a obra entre o gasto e o recebimento;
- L — lucro: a remuneração da empresa;
- T — tributos sobre o faturamento: PIS, COFINS, ISS e, na desoneração da folha, CPRB.
O formato não é arbitrário. AC, S, R e G somam-se sobre o custo direto; as despesas financeiras incidem sobre custo e despesas indiretas, e o lucro sobre tudo o que veio antes, por isso multiplicam. Já os tributos ficam no denominador porque são cobrados sobre o preço, não sobre o custo. O relatório do Acórdão 2.369/2011 deixa isso explícito: a taxa de impostos do denominador “é aplicada sobre o preço de venda da prestação do serviço, enquanto que as demais taxas que figuram no numerador são aplicadas sobre o custo”.
Um exemplo rápido mostra por que dividir e não multiplicar. Com custo mais lucro de 100 e tributos de 10%: multiplicando, o preço seria 110, os tributos levariam 11 e sobrariam 99. Dividindo, o preço é 100 ÷ 0,90 = 111,11, os tributos levam 11,11 e sobram exatamente os 100 que a empresa precisava.
As parcelas, uma a uma
Administração central (AC)
É o rateio do custo de manter a empresa funcionando. A forma mais honesta de estimar é pela própria contabilidade: despesas administrativas do ano dividido pelo custo direto executado no mesmo ano. Uma empresa enxuta, com muitas obras simultâneas, tende a ficar na parte de baixo da faixa; uma com estrutura grande e poucas obras, na de cima.
Seguro e garantia (S + G)
Seguros de obra (risco de engenharia, responsabilidade civil) e a garantia contratual exigida no edital, que pode ser caução, seguro-garantia ou fiança bancária. Pela Lei 14.133/2021, art. 98, a garantia pode ser de até 5% do valor inicial do contrato, com majoração para até 10% quando justificada pela complexidade técnica e pelos riscos envolvidos.
Risco (R)
Cobre imprevistos que a empresa assume: perda de produtividade, quebras, chuva acima do normal, pequenas interferências. Não é lugar para compensar projeto incompleto; se o projeto tem lacunas grandes, o certo é orçar o que falta ou pedir esclarecimento, não inflar o risco.
Despesas financeiras (DF)
Dependem do prazo entre desembolso e recebimento. Em obra com medição mensal e pagamento 30 dias depois, a empresa financia cerca de um a dois meses de custo. Uma forma usual de estimar é aplicar a taxa de juros do período a esse prazo médio.
Lucro (L)
A remuneração do capital e do risco empresarial. No acórdão, o lucro de obras de edificação vai de 6,16% a 8,96%. Repare que ele incide sobre custo mais despesas indiretas: no exemplo deste artigo, um lucro de 7,40% representa 6,47% do preço final.
Tributos (T)
- PIS e COFINS: no regime cumulativo (Lucro Presumido), 0,65% e 3,00%. No não cumulativo (Lucro Real), as alíquotas nominais são 1,65% e 7,60%, mas há créditos; o acórdão (item 9.3.2.4) orienta exigir demonstrativo de que os percentuais do BDI correspondem à média dos percentuais efetivamente recolhidos.
- ISS: alíquota do município entre o mínimo de 2% e o máximo de 5%, aplicada sobre a base de cálculo definida na lei municipal (item 9.3.2.3 do acórdão). Muitas cidades permitem deduzir materiais da base, o que reduz o ISS efetivo: 5% sobre uma base de 50% do preço dá 2,50%.
- Simples Nacional: o acórdão (item 9.3.2.5) pede que ISS, PIS e COFINS sejam discriminados com os percentuais efetivos do Anexo IV da Lei Complementar 123/2006.
- CPRB: na desoneração da folha, a contribuição sobre a receita bruta também é tributo sobre o faturamento e entra em T, como detalhado mais abaixo.
Faixas do Acórdão 2622/2013 por tipo de obra
O item 9.1 do acórdão determina as faixas de BDI total por tipo de obra (valores conferidos no texto do acórdão):
| Tipo de obra | 1º quartil | Médio | 3º quartil |
|---|---|---|---|
| Construção de edifícios | 20,34% | 22,12% | 25,00% |
| Construção de rodovias e ferrovias | 19,60% | 20,97% | 24,23% |
| Redes de abastecimento de água, coleta de esgoto e correlatas | 20,76% | 24,18% | 26,44% |
| Estações e redes de distribuição de energia elétrica | 24,00% | 25,84% | 27,86% |
| Obras portuárias, marítimas e fluviais | 22,80% | 27,48% | 30,95% |
| Mero fornecimento de materiais e equipamentos | 11,10% | 14,02% | 16,80% |
O item 9.2.1 traz os quartis de cada parcela, usados como diretriz quando o BDI fica fora da faixa e precisa ser examinado item a item. Na tabela, cada célula traz, de cima para baixo, o 1º quartil, o valor médio (em negrito) e o 3º quartil, em porcentagem:
| Tipo de obra | AC | S + G | R | DF | L |
|---|---|---|---|---|---|
| Edifícios | 3,00 4,00 5,50 | 0,80 0,80 1,00 | 0,97 1,27 1,27 | 0,59 1,23 1,39 | 6,16 7,40 8,96 |
| Rodovias e ferrovias | 3,80 4,01 4,67 | 0,32 0,40 0,74 | 0,50 0,56 0,97 | 1,02 1,11 1,21 | 6,64 7,30 8,69 |
| Água, esgoto e correlatas | 3,43 4,93 6,71 | 0,28 0,49 0,75 | 1,00 1,39 1,74 | 0,94 0,99 1,17 | 6,74 8,04 9,40 |
| Energia elétrica | 5,29 5,92 7,93 | 0,25 0,51 0,56 | 1,00 1,48 1,97 | 1,01 1,07 1,11 | 8,00 8,31 9,51 |
| Portuárias, marítimas e fluviais | 4,00 5,52 7,85 | 0,81 1,22 1,99 | 1,46 2,32 3,16 | 0,94 1,02 1,33 | 7,14 8,40 10,43 |
| Fornecimento de materiais e equipamentos | 1,50 3,45 4,49 | 0,30 0,48 0,82 | 0,56 0,85 0,89 | 0,85 0,85 1,11 | 3,50 5,11 6,22 |
Dois cuidados na leitura. Primeiro, os quartis de cada parcela foram apurados separadamente na amostra do TCU, então aplicar o 1º quartil de todas as parcelas não reproduz o 1º quartil do BDI total: com os números de edificações e tributos de 6,15%, dá 19,21%, abaixo dos 20,34% da faixa; com todas no 3º quartil, 26,86%, acima dos 25,00%. Segundo, BDI fora da faixa não é ilegal. O acórdão manda fazer o “exame pormenorizado dos itens que compõem essa taxa”, levando em conta as peculiaridades de cada caso. Fora da faixa, a empresa precisa justificar cada parcela.
Exemplo numérico completo
Premissas: construção de uma escola (tipo “construção de edifícios”), empresa no Lucro Presumido, sem desoneração, ISS de 5% com base de cálculo de 50% do preço (dedução de materiais prevista na lei municipal) e parcelas no valor médio do acórdão. Custo direto orçado: R$ 2.400.000,00.
- Tributos: T = 0,65% (PIS) + 3,00% (COFINS) + 2,50% (ISS efetivo) = 6,15%.
- Despesas indiretas sobre o custo: 1 + AC + S + G + R = 1 + 0,0400 + 0,0080 + 0,0127 = 1,0607.
- Despesas financeiras e lucro: 1,0607 × 1,0123 × 1,0740 = 1,15320.
- Tributos por dentro: 1,15320 ÷ (1 − 0,0615) = 1,15320 ÷ 0,9385 = 1,22877.
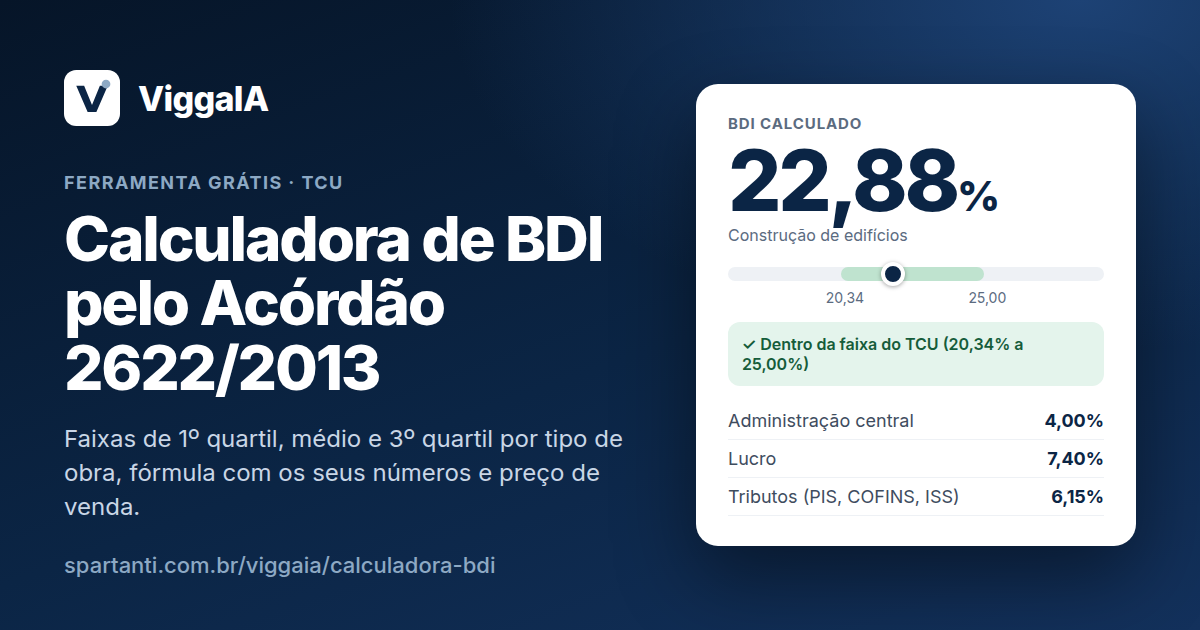
- BDI: 1,22877 − 1 = 22,88%, dentro da faixa de edificações (20,34% a 25,00%) e um pouco acima do médio de 22,12%.
Aplicado ao custo direto, o preço fica em R$ 2.949.056,22. Para onde vai cada real:
| Componente | Valor | % do preço |
|---|---|---|
| Custo direto | R$ 2.400.000,00 | 81,38% |
| Administração central, seguro, garantia e risco | R$ 145.680,00 | 4,94% |
| Despesas financeiras | R$ 31.311,86 | 1,06% |
| Lucro | R$ 190.697,40 | 6,47% |
| Tributos (PIS, COFINS e ISS) | R$ 181.366,96 | 6,15% |
| Preço de venda | R$ 2.949.056,22 | 100% |
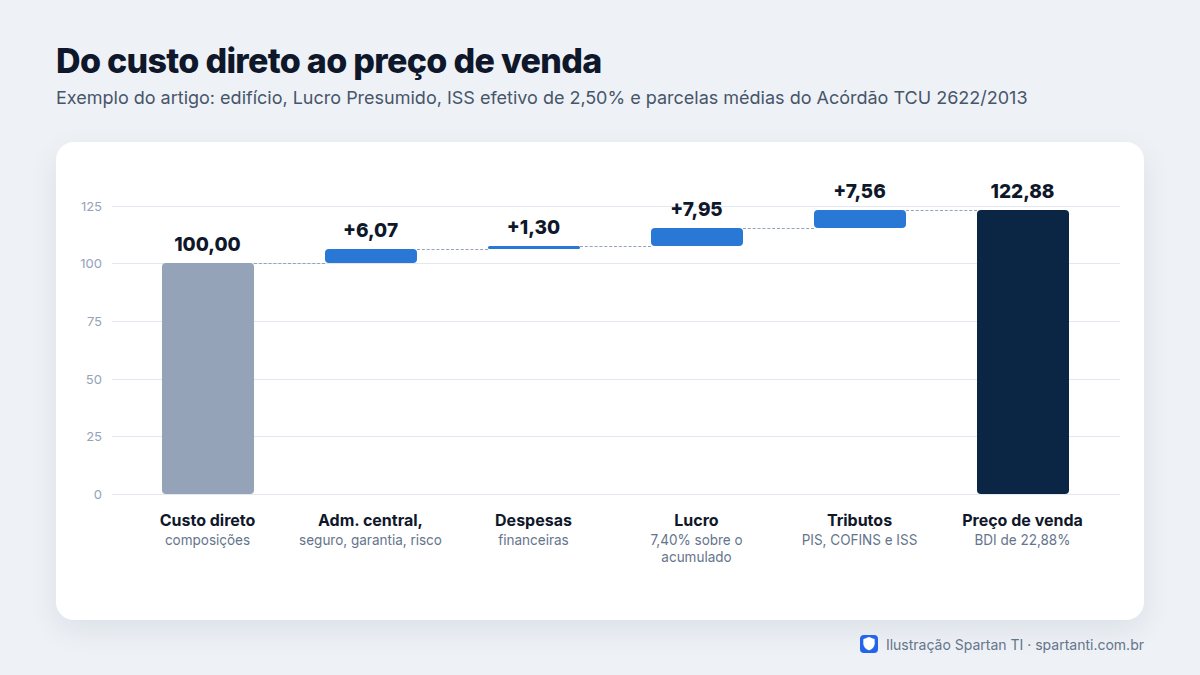
A tabela também serve de conferência: os tributos somam exatamente 6,15% do preço, como deveriam, e o lucro de 7,40% “sobre o custo acumulado” aparece como 6,47% do faturamento. Quando os números da planilha não fecham assim, há erro na fórmula.
E com desoneração da folha?
Se a mesma empresa optou pela CPRB em 2026, entram mais 2,70% em T: 6,15% + 2,70% = 8,85%, e o BDI vai a 26,52%, acima do 3º quartil de edificações. Isso não significa sobrepreço, porque o custo direto fica menor: com a desoneração, os encargos sociais da mão de obra caem (o INSS patronal sobre a folha é de 10% em 2026, em vez de 20%). Na prática de órgãos e licitantes, a CPRB é somada à parcela de tributos sem alterar as demais parcelas, e a comparação justa é entre os preços totais dos dois cenários, não entre os BDIs. Planilhas que ainda usam CPRB de 4,5%, regra que valeu até 2024, chegariam a 29,07% e estão desatualizadas.
BDI diferenciado para materiais e equipamentos
Quando a obra inclui fornecimento de equipamentos ou materiais de valor relevante, comprados prontos e instalados com pouca mão de obra da construtora (elevadores, transformadores, grupos geradores, equipamentos de climatização de grande porte), aplicar o BDI cheio sobre eles remunera uma estrutura que a empresa não usa. A Súmula 253/2010 do TCU, repetida no art. 9º, § 1º, do Decreto 7.983/2013, trata disso:
“Comprovada a inviabilidade técnico-econômica de parcelamento do objeto da licitação, nos termos da legislação em vigor, os itens de fornecimento de materiais e equipamentos de natureza específica que possam ser fornecidos por empresas com especialidades próprias e diversas e que representem percentual significativo do preço global da obra devem apresentar incidência de taxa de Bonificação e Despesas Indiretas – BDI reduzida em relação à taxa aplicável aos demais itens.”
O acórdão dá a faixa desse BDI reduzido: 11,10%, 14,02% e 16,80%. Com as parcelas médias de fornecimento e os mesmos tributos de 6,15%, o cálculo dá 18,35%. A tributação do fornecimento puro pode ser diferente da do serviço; se não houver ISS sobre o item, T cai para 3,65% e o BDI reduzido vai a 15,28%. Confirme com a contabilidade antes de repetir os tributos do BDI principal.
Na planilha, o BDI diferenciado exige identificar as linhas de fornecimento, por tipo de custo (equipamento, material) ou linha a linha, e aplicar a cada uma o seu BDI. O preço total passa a ser a soma de dois blocos: serviços com o BDI principal e fornecimentos com o reduzido.
Desoneração da folha e CPRB no BDI em 2026
Empresas de construção enquadradas nos grupos da CNAE 412, 432, 433 e 439 (edificações e serviços especializados) e 421, 422, 429 e 431 (infraestrutura e preparação de terreno) podiam trocar o INSS patronal de 20% sobre a folha pela CPRB de 4,5% sobre a receita bruta. A Lei 14.973/2024 criou a transição que acaba com essa opção. Para a construção civil:
| Ano | CPRB sobre a receita bruta | INSS patronal sobre a folha |
|---|---|---|
| Até 2024 | 4,5% | 0% |
| 2025 | 3,6% (80% da alíquota) | 5% |
| 2026 | 2,7% (60% da alíquota) | 10% |
| 2027 | 1,8% (40% da alíquota) | 15% |
| A partir de 2028 | Extinta | 20% |
A CPRB vai para T no BDI; o INSS que sobra na folha vai para os encargos sociais, no custo direto. Durante a transição, a contribuição sobre a folha não incide sobre o 13º salário, detalhe que a CAIXA já incorporou ao cálculo dos encargos da SINAPI de 2026. A desoneração recai sobre a empresa, não sobre o tipo de obra, e a opção vale para o ano inteiro. Por isso a CAIXA publica relatórios SINAPI com e sem desoneração para cada estado: o orçamentista usa o que retrata a situação que está orçando.
Administração local: no custo direto, não no BDI
O Acórdão 2622/2013 determinou que órgãos federais discriminem administração local, canteiro de obras e mobilização e desmobilização na planilha de custos diretos (item 9.3.2.1) e que a administração local seja paga proporcionalmente à execução financeira da obra, e não como valor mensal fixo (item 9.3.2.2), para que atrasos não gerem desembolso indevido. Como referência do peso esperado da administração local no custo direto, o item 9.2.2 traz:
| Tipo de obra | 1º quartil | Médio | 3º quartil |
|---|---|---|---|
| Construção de edifícios | 3,49% | 6,23% | 8,87% |
| Rodovias e ferrovias | 1,98% | 6,99% | 10,68% |
| Água, esgoto e correlatas | 4,13% | 7,64% | 10,89% |
| Energia elétrica | 1,85% | 5,05% | 7,45% |
| Portuárias, marítimas e fluviais | 6,23% | 7,48% | 9,09% |
Um BDI baixo com administração local escondida dentro dele, ou o inverso, distorce a comparação com as faixas. A regra é simples: o que dá para medir na obra (engenheiro residente, mestre, almoxarife, vigilância, contas do canteiro) vai na planilha.
Erros comuns no cálculo do BDI
- Somar as parcelas em vez de usar a fórmula. AC + S + R + DF + L + T não é o BDI; a soma subestima o efeito dos tributos sobre o preço.
- Multiplicar pelos tributos em vez de dividir por (1 − T), o que deixa a empresa pagando parte dos impostos com o lucro.
- Incluir IRPJ e CSLL, vedado pela Súmula 254/2010.
- Usar ISS cheio sem considerar a base de cálculo da lei municipal, ou usar a alíquota de outro município.
- Usar PIS e COFINS nominais do Lucro Real sem demonstrar os percentuais efetivos depois dos créditos.
- Esquecer a CPRB no orçamento desonerado, ou usar 4,5% em 2026, quando o correto é 2,7%.
- Usar a faixa errada, como a de edificações para uma obra de saneamento.
- Colocar administração local no BDI e, ao mesmo tempo, na planilha, cobrando duas vezes.
- Aplicar BDI cheio em fornecimento relevante de equipamentos, quando caberia o BDI reduzido.
- Confundir desconto com BDI. Desconto incide sobre o preço já com BDI; reduzir o lucro dentro do BDI e dar desconto por fora é contar a mesma margem duas vezes.
Como fazer essa conta no dia a dia
Para conferir um BDI isolado, a calculadora de BDI faz a conta pela fórmula do TCU e compara o resultado com as faixas do acórdão. Dentro do orçamento, o ViggaIA tem um assistente de BDI que parte das faixas do acórdão, considera o regime tributário, o ISS do município e a CPRB na desoneração, mostra a fórmula ao lado do resultado e aplica o BDI diferenciado por tipo de custo ou linha a linha. Veja como isso se encaixa no fluxo do orçamento em software de orçamento de obras com SINAPI e em orçamento de obra com IA.
Fontes
- TCU, Acórdão 2622/2013 – Plenário, TC 036.076/2011-2, relator ministro-substituto Marcos Bemquerer Costa, sessão de 25/9/2013: itens 9.1, 9.2.1, 9.2.2 e 9.3.2.
- TCU, Acórdão 2.369/2011 – Plenário (relatório com a fórmula e a definição das taxas) e Súmulas 253/2010 e 254/2010.
- Decreto 7.983/2013, art. 9º; Lei 14.133/2021, arts. 23 e 98; Lei 14.973/2024 (transição da desoneração).
- CAIXA, SINAPI – Cálculos e Parâmetros, 8ª edição (2026), capítulo de encargos sociais desonerados.
Perguntas frequentes
Qual é o BDI do TCU para construção de edifícios?
Pelo Acórdão 2622/2013, a faixa de BDI para construção de edifícios vai de 20,34% (1º quartil) a 25,00% (3º quartil), com valor médio de 22,12%. Para fornecimento de materiais e equipamentos com BDI diferenciado, a faixa é de 11,10% a 16,80%.
O BDI pode ficar fora da faixa do TCU?
Pode, desde que justificado. O acórdão orienta o exame detalhado de cada parcela quando o BDI sai da faixa, considerando as peculiaridades da obra. Na desoneração, por exemplo, a CPRB costuma levar o BDI acima do 3º quartil, compensada por encargos sociais menores no custo direto.
IRPJ e CSLL entram no BDI?
Não. A Súmula 254/2010 do TCU e o Decreto 7.983/2013 excluem do BDI os tributos de natureza direta e personalística, como o IRPJ e a CSLL. Eles saem do lucro da empresa.
Qual ISS usar no cálculo do BDI?
A alíquota do município onde o serviço é prestado, entre 2% e 5%, aplicada sobre a base de cálculo que a lei municipal define. Quando a lei permite deduzir materiais, o ISS efetivo sobre o preço fica menor que a alíquota nominal.
Obra privada precisa seguir o BDI do TCU?
Não há obrigação legal. As faixas do Acórdão 2622/2013 valem para obras com recursos federais, mas servem de referência de mercado para conferir se o BDI de uma proposta privada está dentro do usual.
Com desoneração, o BDI aumenta?
Sim. A CPRB é tributo sobre a receita e entra na parcela de tributos do BDI. Em 2026, para a construção civil, ela corresponde a 2,7% da receita bruta, enquanto o INSS patronal sobre a folha cai para 10%, reduzindo os encargos sociais no custo direto.