SPARTAN TI
Pix, cartão ou boleto: meios de pagamento para a sua loja
Escolher meio de pagamento parece detalhe técnico e é uma das decisões que mais mexem no caixa de uma loja virtual. O mesmo pedido de R$ 400 pode cair na sua conta em dez minutos ou em trinta dias, custar quase nada ou custar quase 5%, e vir com risco zero ou com risco de ser contestado quatro meses depois — tudo dependendo de qual botão o cliente apertou no checkout.
Este artigo compara Pix, cartão de crédito, boleto e carteira digital em quatro dimensões que realmente importam: quanto custa, quando o dinheiro entra, quem assume o risco e quanto cada um converte. No fim, como montar a combinação certa para o seu ticket médio. Uma ressalva honesta desde já: as taxas aqui aparecem como faixa típica de mercado, nunca como valor fechado. Elas variam por volume, por segmento, por negociação e mudam com frequência — a única tabela que vale é a tabela oficial vigente do seu provedor, que você deve pedir por escrito antes de assinar.
Antes de comparar: gateway, intermediador e adquirente
Três palavras aparecem em toda proposta comercial e quase nunca são explicadas. Entender a diferença evita contratar duas vezes a mesma coisa.
Adquirente (ou credenciadora)
É a empresa autorizada a processar transações com as bandeiras de cartão e a liquidar o dinheiro na conta do vendedor. Quem contrata direto com uma adquirente negocia taxa por bandeira e por parcelamento, recebe o repasse em nome próprio e, em troca, assume mais responsabilidade: a conciliação, a disputa de contestações e a integração técnica são problema seu.
Gateway
É o encanamento. O gateway conecta sua loja a uma ou mais adquirentes, cuida do formulário de cartão, da tokenização (guardar o cartão como um código, sem o número ficar no seu sistema) e das tentativas de reprocessamento. Ele normalmente cobra por transação, e não um percentual da venda — mas não liquida dinheiro: quem paga você continua sendo a adquirente.
Intermediador (subadquirente / facilitador)
É o pacote fechado: ele processa, assume o risco, cuida do antifraude e deposita o valor líquido na sua conta. É o formato mais comum em loja pequena e média, porque resolve tudo com um cadastro e sem contrato com banco. Em troca, a taxa é maior e o prazo de repasse é definido por ele.
Regra prática: começando, use intermediador — o custo extra compra simplicidade e proteção. Quando o volume mensal fica alto e a taxa percentual começa a representar vários salários por mês, aí sim vale estudar gateway mais adquirente, porque a economia passa a pagar o trabalho de conciliação.
Pix
O Pix é transferência instantânea entre contas, operada pelo Banco Central, disponível todos os dias e a qualquer hora. Para o lojista é o meio mais barato e mais rápido que existe hoje, e virou o padrão em boa parte do comércio eletrônico brasileiro.
Como aparece na loja
O checkout gera um QR Code dinâmico ou um código "copia e cola" com valor e identificador do pedido já embutidos. O cliente paga pelo aplicativo do banco e a confirmação volta para a loja em segundos, normalmente por um aviso automático (webhook) que libera o pedido sem ninguém conferir extrato à mão. Nunca peça para o cliente pagar numa chave Pix solta e mandar comprovante: além de dar trabalho, é a porta de entrada de comprovante falso.
Custo e prazo
Recebimento em minutos. O custo para pessoa jurídica costuma ser um valor fixo baixo por transação ou um percentual pequeno, em geral abaixo de 1,2% — bem distante do cartão. Como o dinheiro entra na hora, o Pix melhora o capital de giro antes mesmo de melhorar a margem.
Devolução, Pix automático e cobrança recorrente
Pix não tem chargeback: ele é como dinheiro, e desfazer depende de você devolver. Por isso monte uma rotina de devolução, com prazo definido e registro — a maior parte dos provedores oferece a devolução via interface ou API, parcial ou total. Existe também o Pix automático, voltado a cobrança recorrente autorizada pelo cliente, útil para assinatura e mensalidade, e vale conferir com o seu provedor se ele já oferece esse fluxo. Para fraude, o cuidado é outro: confirme que o aviso de pagamento veio do provedor, e não de alguém simulando a chamada.
Quando o Pix não basta
Pix não parcela. Em ticket alto, oferecer só Pix derruba a venda — o cliente que ia dividir em seis vezes simplesmente não compra. Por isso ele quase nunca é o único meio; ele é o meio que você estimula com desconto, não o meio que você impõe.
Cartão de crédito
É o meio que sustenta ticket médio no Brasil, porque permite parcelar. Também é o mais caro e o mais cheio de detalhes.
O caminho de uma transação
O cliente digita o cartão, o gateway envia à adquirente, a adquirente consulta a bandeira, a bandeira consulta o banco emissor e o emissor autoriza ou nega. Tudo isso em segundos. Depois vem a captura (confirmar a cobrança) e, por fim, a liquidação, que é o dinheiro chegando. Entre autorizar e receber existe um intervalo que depende do contrato: costuma ser cerca de 30 dias para venda à vista nos formatos mais simples, e cada parcela caindo mês a mês na venda parcelada. Alguns intermediadores oferecem prazos curtos, de dois a quinze dias, cobrando mais por isso.
Custo típico
Some três coisas: a taxa da transação à vista, que em loja pequena costuma ficar na faixa de 3% a 5%; um adicional por parcela quando o parcelamento é bancado por você; e a antecipação, se você quiser o dinheiro antes do prazo. A antecipação é, no fundo, juro: você aceita um deságio por parcela adiantada. Se antecipar virou hábito, inclua esse custo no preço, porque ele deixou de ser exceção e passou a ser custo fixo da operação.
Parcelamento: quem paga os juros
Existem dois modelos, e confundi-los custa margem:
- Parcelado sem juros para o cliente (parcelado lojista): o cliente divide, a loja recebe menos. O custo da divisão sai da sua margem;
- Parcelado com juros do emissor: o banco do cliente financia, o cliente paga mais e a loja recebe o valor como se fosse à vista.
O mais comum é oferecer sem juros até um número de parcelas que a margem suporta — três, seis — e com juros acima disso. Faça a conta por produto: em item de margem apertada, dez vezes sem juros pode zerar o lucro.
Chargeback e antifraude
Chargeback é a contestação: o titular diz ao banco que não reconhece a compra e o valor é estornado, podendo acontecer meses depois da venda. Em compra não presencial, o ônus prático de provar costuma recair sobre o lojista, e você pode perder o produto e o dinheiro ao mesmo tempo. Daí a importância do antifraude — análise automática que dá nota de risco a cada pedido a partir de dados como histórico, localização, comportamento de navegação e consistência do cadastro. Pedido suspeito é recusado ou mandado para revisão manual.
O que ajuda na prática: usar a autenticação do emissor quando disponível, conferir divergência entre endereço de cobrança e de entrega, desconfiar de pedido de valor alto com entrega urgente para endereço novo, guardar comprovante de entrega assinado e nunca liberar envio antes da confirmação do pagamento. Monitorar sua taxa de contestação também importa, porque índice alto encarece ou derruba o contrato.
Boleto bancário
Boleto virou meio secundário, mas não morreu. Ele serve a quem não tem cartão, a quem não quer usar cartão em site novo e, principalmente, à venda para empresa, em que o financeiro paga por boleto por processo interno.
Custo: valor fixo por boleto registrado, cobrado em geral só quando o boleto é pago (verifique no contrato, porque alguns cobram pela emissão). Prazo: compensação em um a três dias úteis depois do pagamento. O ponto cego é a conversão: boa parte dos boletos emitidos em loja virtual nunca é paga, porque gerar boleto é só uma intenção de compra. Três cuidados reduzem o prejuízo:
- não reserve estoque definitivo em pedido com boleto aberto, ou bloqueie por prazo curto;
- lembre o cliente no dia do vencimento, por e-mail ou mensagem;
- deixe o Pix mais atraente, com desconto e liberação imediata — quem ia emitir boleto muitas vezes paga via Pix na hora.
Carteira digital e cartão salvo
Carteira digital é o pagamento em que o cartão já está guardado — no aplicativo do celular, no navegador ou na conta de um grande marketplace. A vantagem é brutal no celular: o cliente não digita dezesseis dígitos, confirma com biometria e pronto. Em loja com público jovem, isso tira atrito exatamente no momento mais frágil da compra.
O custo tende a acompanhar o do cartão, com possível adicional do provedor da carteira, e o prazo de repasse segue o mesmo fluxo. A limitação é de público: só funciona para quem já usa aquela carteira. Trate como complemento, nunca como substituto.
Caso parecido é o cartão salvo (one-click) para cliente recorrente. Aqui vale uma advertência: nunca guarde número de cartão no seu banco de dados. Guarde o token que o provedor devolve. Armazenar dado de cartão é assunto do padrão PCI DSS e vira um passivo caro de segurança — assunto que conversa com os cuidados de LGPD para pequenas empresas, já que cadastro de cliente é dado pessoal mesmo quando não é cartão.
Comparando as quatro opções
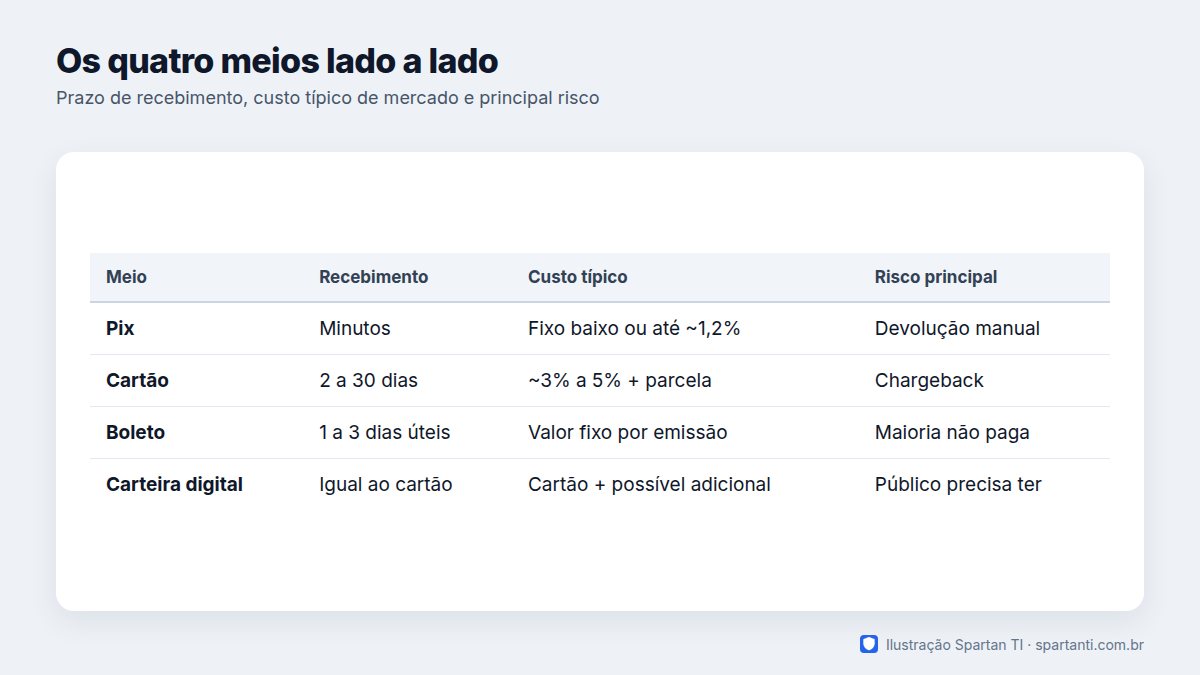
| Critério | Pix | Cartão | Boleto |
|---|---|---|---|
| Dinheiro na conta | Minutos | 2 a 30 dias, por parcela | 1 a 3 dias úteis após pagar |
| Custo típico | Fixo baixo ou até ~1,2% | ~3% a 5% + custo de parcela | Valor fixo por boleto |
| Parcela? | Não | Sim | Não |
| Risco de estorno | Não há; devolução é sua | Chargeback por meses | Praticamente nulo |
| Maior fraqueza | Sem parcelamento | Custo e contestação | Muitos não pagam |
Nenhum dos três é o melhor sozinho. O que define o resultado é a combinação — e a combinação depende do seu ticket.
Como escolher pelo seu ticket médio
Ticket baixo, até cerca de R$ 150
Aqui a taxa percentual pesa muito e o parcelamento quase não é pedido. Priorize Pix com algum incentivo e cartão à vista ou em poucas parcelas. Boleto, só se o seu público pedir. O ganho maior vem de reduzir atrito no checkout, não de aumentar opções.
Ticket médio, de R$ 150 a R$ 800
Combinação clássica: Pix com desconto pequeno, cartão com parcelamento sem juros até o limite que a margem aguenta e carteira digital para o celular. Boleto opcional. Vale medir quanto do faturamento vem de cada meio e recalcular o parcelamento oferecido a cada trimestre.
Ticket alto, acima de R$ 800
Parcelamento deixa de ser conveniência e passa a ser condição da venda. Negocie prazo de repasse, estude parcelamento com juros do emissor para não comer a margem, reforce o antifraude — ticket alto é alvo preferido de fraude — e ofereça boleto, porque empresa compra assim. Em venda para empresa, considere também cobrança por link de pagamento enviado pelo vendedor, formato que conversa bem com atendimento por WhatsApp Business.
Assinatura e recorrência
Quem cobra mensalidade precisa de cartão recorrente com repetição automática e de uma política de nova tentativa quando a cobrança falha — e, cada vez mais, do Pix automático como alternativa para quem não quer usar cartão.
Perguntas que você deve fazer ao provedor
- Qual é a tabela oficial vigente, por bandeira, por meio e por faixa de parcelamento?
- Qual é o prazo padrão de repasse e quanto custa antecipar?
- O antifraude está incluído? Quem assume o chargeback?
- Existe taxa de setup, mensalidade ou tarifa de saque?
- Existe reserva financeira retida, e por quanto tempo?
- Em que situações a conta pode ser bloqueada, e qual o canal para resolver?
- A documentação técnica é pública e existe ambiente de teste (sandbox)?
- Dá para exportar o extrato em formato que o contador use?
Peça tudo por escrito e simule com os seus números antes de assinar. Duas tabelas parecidas podem dar diferenças grandes de resultado quando aplicadas ao seu mix real de parcelamento.
Não escolha o provedor só pela menor taxa. Repasse em trinta dias com taxa baixa pode quebrar o giro de uma loja que compra estoque toda semana; repasse em dois dias com taxa maior pode ser mais barato que antecipar sempre. Custo verdadeiro é taxa mais prazo, juntos.
Checkout: onde o pagamento se perde
Ter os meios certos não resolve se o checkout atrapalha. Três coisas derrubam pagamento aprovado:
- Formulário longo: cada campo a mais é gente desistindo. Peça só o necessário para faturar e entregar;
- Site lento: página de pagamento que demora assusta, e os efeitos disso estão em velocidade do site e Core Web Vitals;
- Falta de sinais de confiança: cadeado, CNPJ, endereço e política de troca visíveis. Loja nova precisa provar que existe.
Boa parte do abandono acontece exatamente nessa tela, e os motivos e as correções estão detalhados em abandono de carrinho. Se a loja ainda não existe, o roteiro completo está em como montar uma loja virtual do zero, e a comparação com vender em plataforma de terceiros está em loja virtual ou marketplace. A integração desses meios é parte do que fazemos nas lojas sob medida; dá para ver exemplos no portfólio e tirar dúvidas no contato. Mais material introdutório está no guia e no FAQ.
Perguntas frequentes
Qual é o meio de pagamento mais barato para a loja?
O Pix, com folga: costuma custar um valor fixo baixo ou um percentual pequeno, geralmente abaixo de 1,2%, e o dinheiro cai em minutos. O problema é que ele não parcela. Por isso a estratégia comum é incentivar o Pix com algum desconto e manter o cartão para quem precisa dividir.
Em quantos dias o dinheiro do cartão entra na conta?
Depende do contrato. Nos formatos mais simples a venda à vista costuma liquidar por volta de trinta dias, e na venda parcelada cada parcela cai mês a mês. Muitos intermediadores oferecem prazos de dois a quinze dias cobrando mais por isso, e a antecipação é sempre um deságio — na prática, juro. Pergunte o prazo padrão antes de olhar a taxa.
Preciso bancar o parcelamento sem juros?
Não. Existe o parcelado com juros do emissor, em que o banco do cliente financia e você recebe como se fosse à vista. Oferecer sem juros aumenta a conversão, mas custa margem por parcela. O equilíbrio comum é sem juros até três ou seis vezes, conforme a margem do produto, e com juros acima disso.
O que é chargeback e como eu me protejo?
É a contestação da compra pelo titular do cartão, que pode acontecer meses depois e estornar o valor. Proteja-se com antifraude ativo, autenticação do emissor quando disponível, conferência de divergência entre endereço de cobrança e de entrega, comprovante de entrega guardado e nenhum envio antes da confirmação do pagamento.
Vale a pena ainda oferecer boleto?
Vale em ticket alto e na venda para empresa, que paga por boleto por processo interno. Em varejo de ticket baixo ele converte pouco, porque boa parte dos boletos emitidos nunca é paga. Se oferecer, não reserve estoque definitivo, lembre o cliente no vencimento e deixe o Pix como alternativa mais atraente.
Quantos meios de pagamento devo oferecer?
Os suficientes para cobrir o seu público, sem transformar o checkout em vitrine de logotipos. Para a maioria das lojas, Pix mais cartão de crédito resolve a maior parte do faturamento, com carteira digital ajudando no celular e boleto entrando quando o ticket é alto. Meio nenhum compensa um checkout confuso.